Navigieren durch die Komplexität: Herausforderungen und Lösungen bei der Umsetzung von §14a EnWG für Energieversorger
Wasserstoffderivate
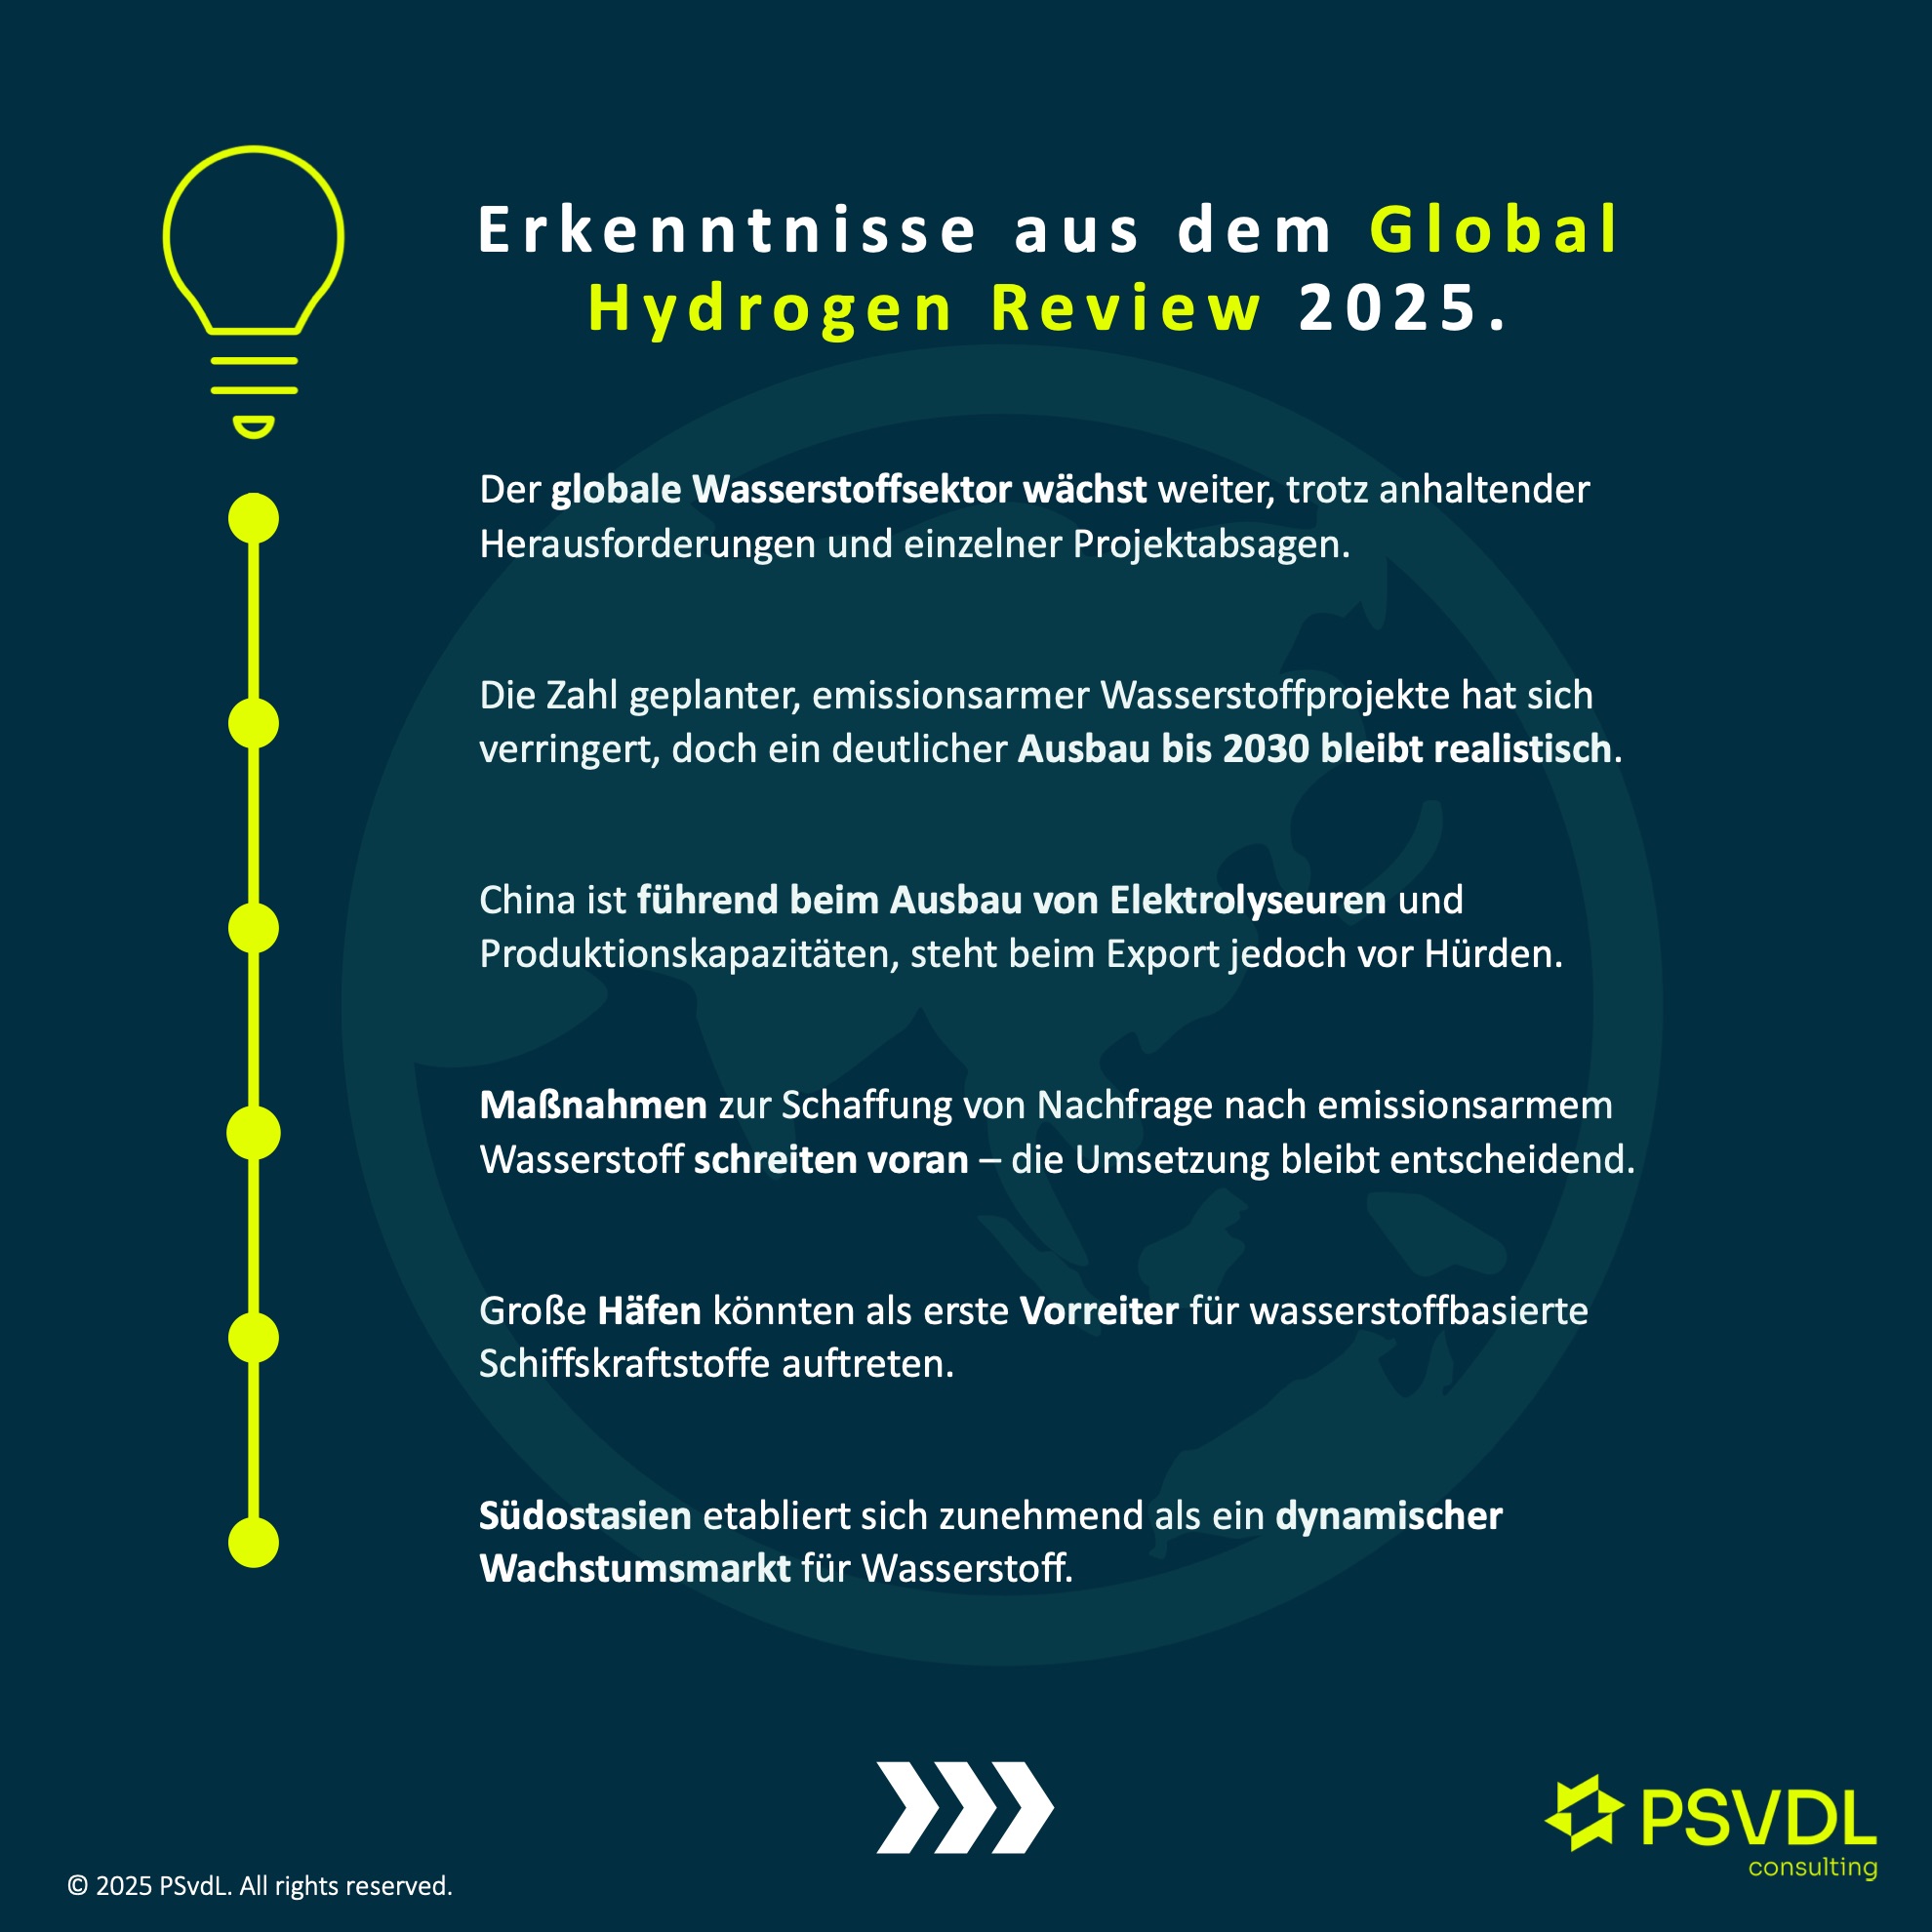
1. Der Wasserstoffsektor wächst trotz Hürden grundsätzlich weiter
Die weltweite H2-Nachfrage stieg 2024 um ca. 2 %. Hohe Kosten, eine unsichere Nachfrage, Regulierungen und ein langsamer Infrastrukturausbau bremsten jedoch weitere Potenziale.
2. Die Projektpipeline für emissionsarmen H2 ist erstmals geschrumpft, dennoch wird bis 2030 starke Expansion erwartet
Die prognostizierte Produktion von emissionsarmem H2 auf Basis angekündigter Projekte bis 2030 geht erstmals zurück, insbesondere bei Elektrolyse- und CCUS-Projekten in Afrika, Amerika, Europa und Australien. Gleichzeitig stieg die Zahl der Projekte mit finaler Investitionsentscheidung im Vergleich zu 2024 um fast 20 %.
3. China führt bei Elektrolyseuren und Produktionskapazität, stößt international jedoch auf Hindernisse
China dominiert weltweit die Installation und Herstellung von Elektrolyseuren. Mit einer Leistung von 3 GW hält das Land ca. 65 % der globalen Elektrolyse-Kapazität. Außerhalb des Landes sind chinesische Elektrolyseure aktuell nicht wesentlich günstiger, aber Hersteller arbeiten an Innovationen und prüfen eine Produktionsausweitung ins Ausland.
4. Politische Maßnahmen zur Nachfrageförderung schreiten voran, die Umsetzung bleibt jedoch entscheidend
Im Jahr 2024 fiel der Zuwachs an neuen H2-Abnahmeverträgen geringer aus als im Vorjahr, vor allem in den Bereichen Raffinerie, Chemie und Schifffahrt. Als Maßnahme setzt z.B. Europa sektorale Wasserstoffquoten im Verkehr und in der Industrie ein, deren nationale Umsetzung noch aussteht und erst dann klare Nachfragesignale liefert.
5. Südostasien etabliert sich als bedeutsamer Markt für H2